💰 Важно знать: новые правила для вкладчиков меняют расстановку сил
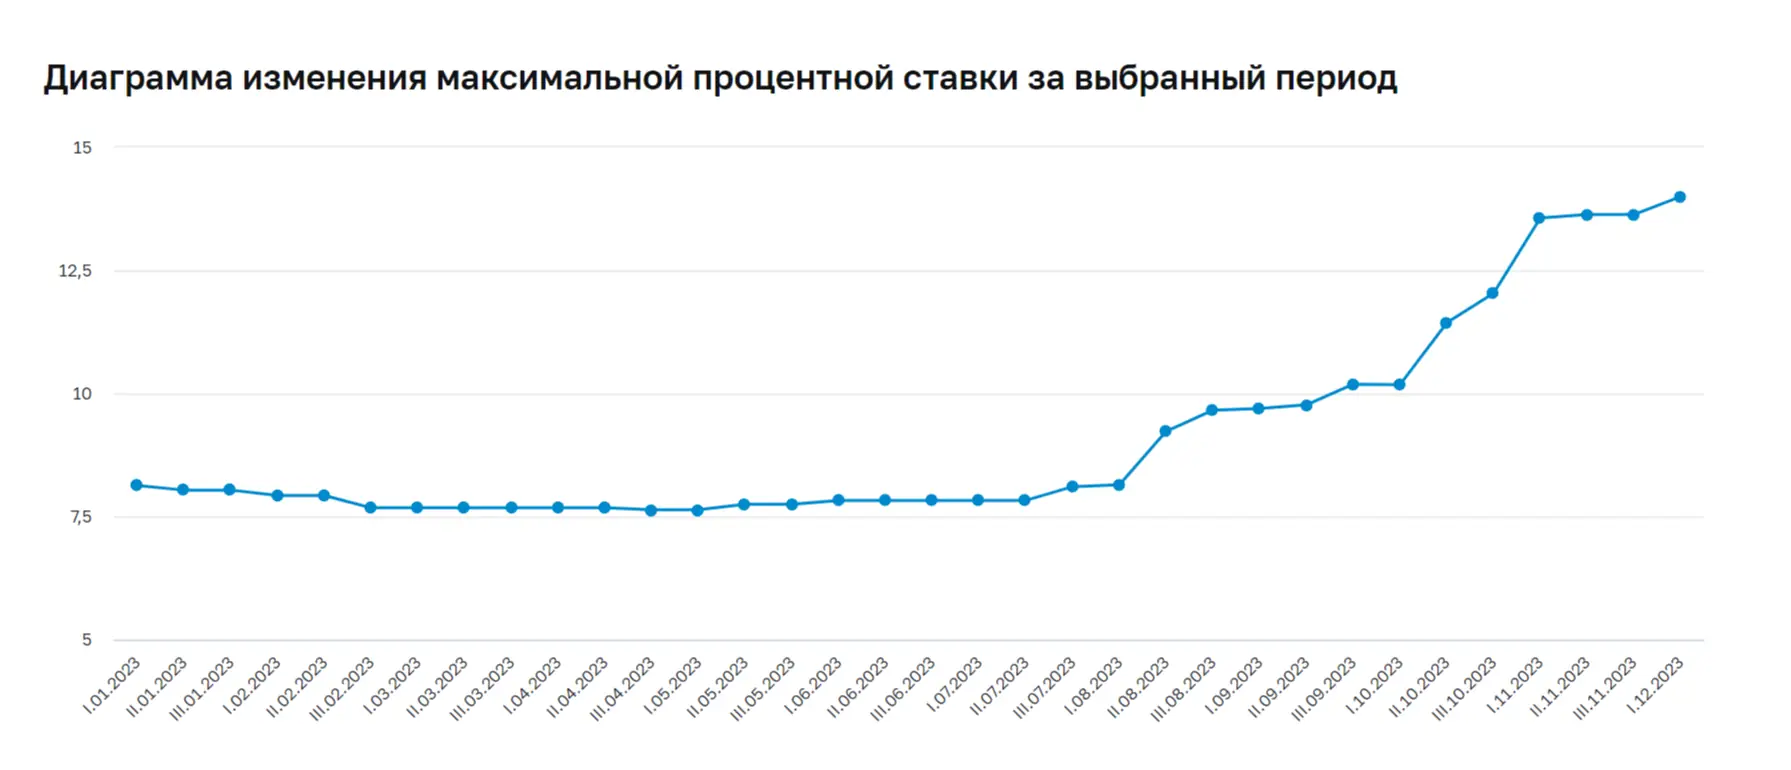
С июня 2026 года банки ограничили возможность пополнения высокодоходных счетов [[1]]. Это факт. Средняя максимальная ставка по вкладам в десятке крупнейших банков сейчас держится на уровне 12,9% [[11]]. Казалось бы, цифры все еще привлекают внимание тех, кто ищет способы сохранить сбережения. Однако отдельные финансовые организации продолжают предлагать сезонные программы с доходностью до 19% годовых [[2]]. Но здесь кроется подвох, о котором молчат в ярких рекламных буклетах. Налоговая нагрузка на доходы по депозитам остается жесткой, и многие клиенты об этом просто не догадываются.
📉 Почему «выгодный старт» часто оборачивается разочарованием
«Я пришел открыть вклад с пополнением, а мне сказали, что повышенная ставка действует только на первоначальную сумму», — рассказывает Ольга, клиентка одного из региональных отделений крупного банка. И она не одинока. Новые условия диктуют жесткую логику: банк готов платить высокие проценты только за «новые деньги» или фиксированный срок без права вмешательства клиента в условия договора [[18]]. При этом аналитики предупреждают: средняя доходность по депозитам к концу 2026 года, скорее всего, снизится до 12–12,5% годовых на фоне корректировки ключевой ставки ЦБ [[17]]. Время фиксировать высокую доходность на долгий срок уходит. Буквально на глазах.
«Лучшая стратегия сейчас — разделить сумму и открыть несколько вкладов на разные сроки. Так вы застрахуете себя от резкого падения доходности и сохраните гибкость», — отмечают эксперты банковского сектора [[3]].
⚠️ Налог на вклад: скрытая статья расходов, о которой молчат
Многие забывают про ФНС. А зря. В 2026 году налог на доходы по вкладам никуда не делся, и налоговая служба продолжает сверять данные с кредитными организациями в автоматическом режиме [[6]]. Ставка НДФЛ в 13% сохраняется для доходов со вкладов в банках в размере до 2,4 млн рублей в год, а с суммы свыше этого порога нужно будет уплатить налог по стандартной схеме [[13]]. «Люди видят в мобильном приложении красивую цифру процентов, но не закладывают в итоговые расчеты налоговую нагрузку», — поясняет независимый финансовый консультант. Это бьет по карману. Особенно тех, кто держит крупные суммы на коротких дистанциях, рассчитывая на быструю прибыль. Проверить свою задолженность или уточнить расчеты можно в личном кабинете налогоплательщика, но делать это нужно заранее, до момента автоматического начисления и штрафов.
🏦 Где искать выгоду: таблица реальных предложений августа 2026
Не все банки одинаково щедры к тем, кто приносит деньги. Мы собрали данные по реальным банковским продуктам, доступным для физических лиц на конец августа 2026 года.
| Банк | Название программы | Максимальная ставка | Ключевое условие |
|---|---|---|---|
| Сбербанк | Выгодный старт + | до 19% | Сезонное предложение, ограниченный срок действия |
| Газпромбанк | Комбо Газпромбанк | до 18,9% | Требует выполнения дополнительных условий по тратам |
| Банк ПСБ | Сильная ставка | до 14,15% | Действует исключительно на новые деньги |
| Банк ДОМ.РФ | Мой Дом | до 14,5% | Стабильная ставка на весь срок без скрытых комиссий |
Как видно из таблицы, максимальные цифры всегда привязаны к жестким рамкам. Либо это краткосрочная акция на один месяц, либо строгое требование не снимать средства до последнего дня действия договора.
Что делать, если вклад уже открыт на старых условиях
Паниковать не стоит. Законодательство РФ четко защищает права вкладчиков. Заморозка счетов или накопительных вкладов без веских законных причин невозможна [[8]]. Если ваш договор уже подписан, банк не имеет права в одностороннем порядке изменить процентную ставку или сроки возврата денег. Это надежная гарантия. Однако при досрочном расторжении договора вы потеряете накопленные проценты — они мгновенно пересчитаются по минимальной ставке 0,01% годовых. Это суровая финансовая реальность.
Ситуация на рынке сбережений остается напряженной, но полностью контролируемой. Центробанк продолжает ежедневный мониторинг ликвидности, а сами банки оперативно адаптируют свои продуктовые линейки под новые макроэкономические реалии. Если вы сомневаетесь в правильности выбора финансового инструмента, обратитесь к официальному финансовому советнику в вашем банке или на специализированном портале Финуслуг. Там можно получить бесплатную консультацию без навязывания конкретных платных продуктов. Ваши сбережения требуют внимания и холодного расчета, а не слепого доверия к ярким рекламным баннерам.